日用百货批发行业动态:塑料制品与清洁用品的供应链趋势分析
过去一年,日用百货批发环节正在经历一轮结构性调整。上游石化原料价格波动、下游零售端对性价比的极致追求,以及环保政策对塑料制品和清洁用品生产端的持续施压,让供应链上的每个参与者都必须重新审视自己的采购与库存策略。上海寅捌商贸有限公司结合近期市场数据,梳理出以下几条值得关注的趋势。
一、原料端:塑料制品成本逻辑变了
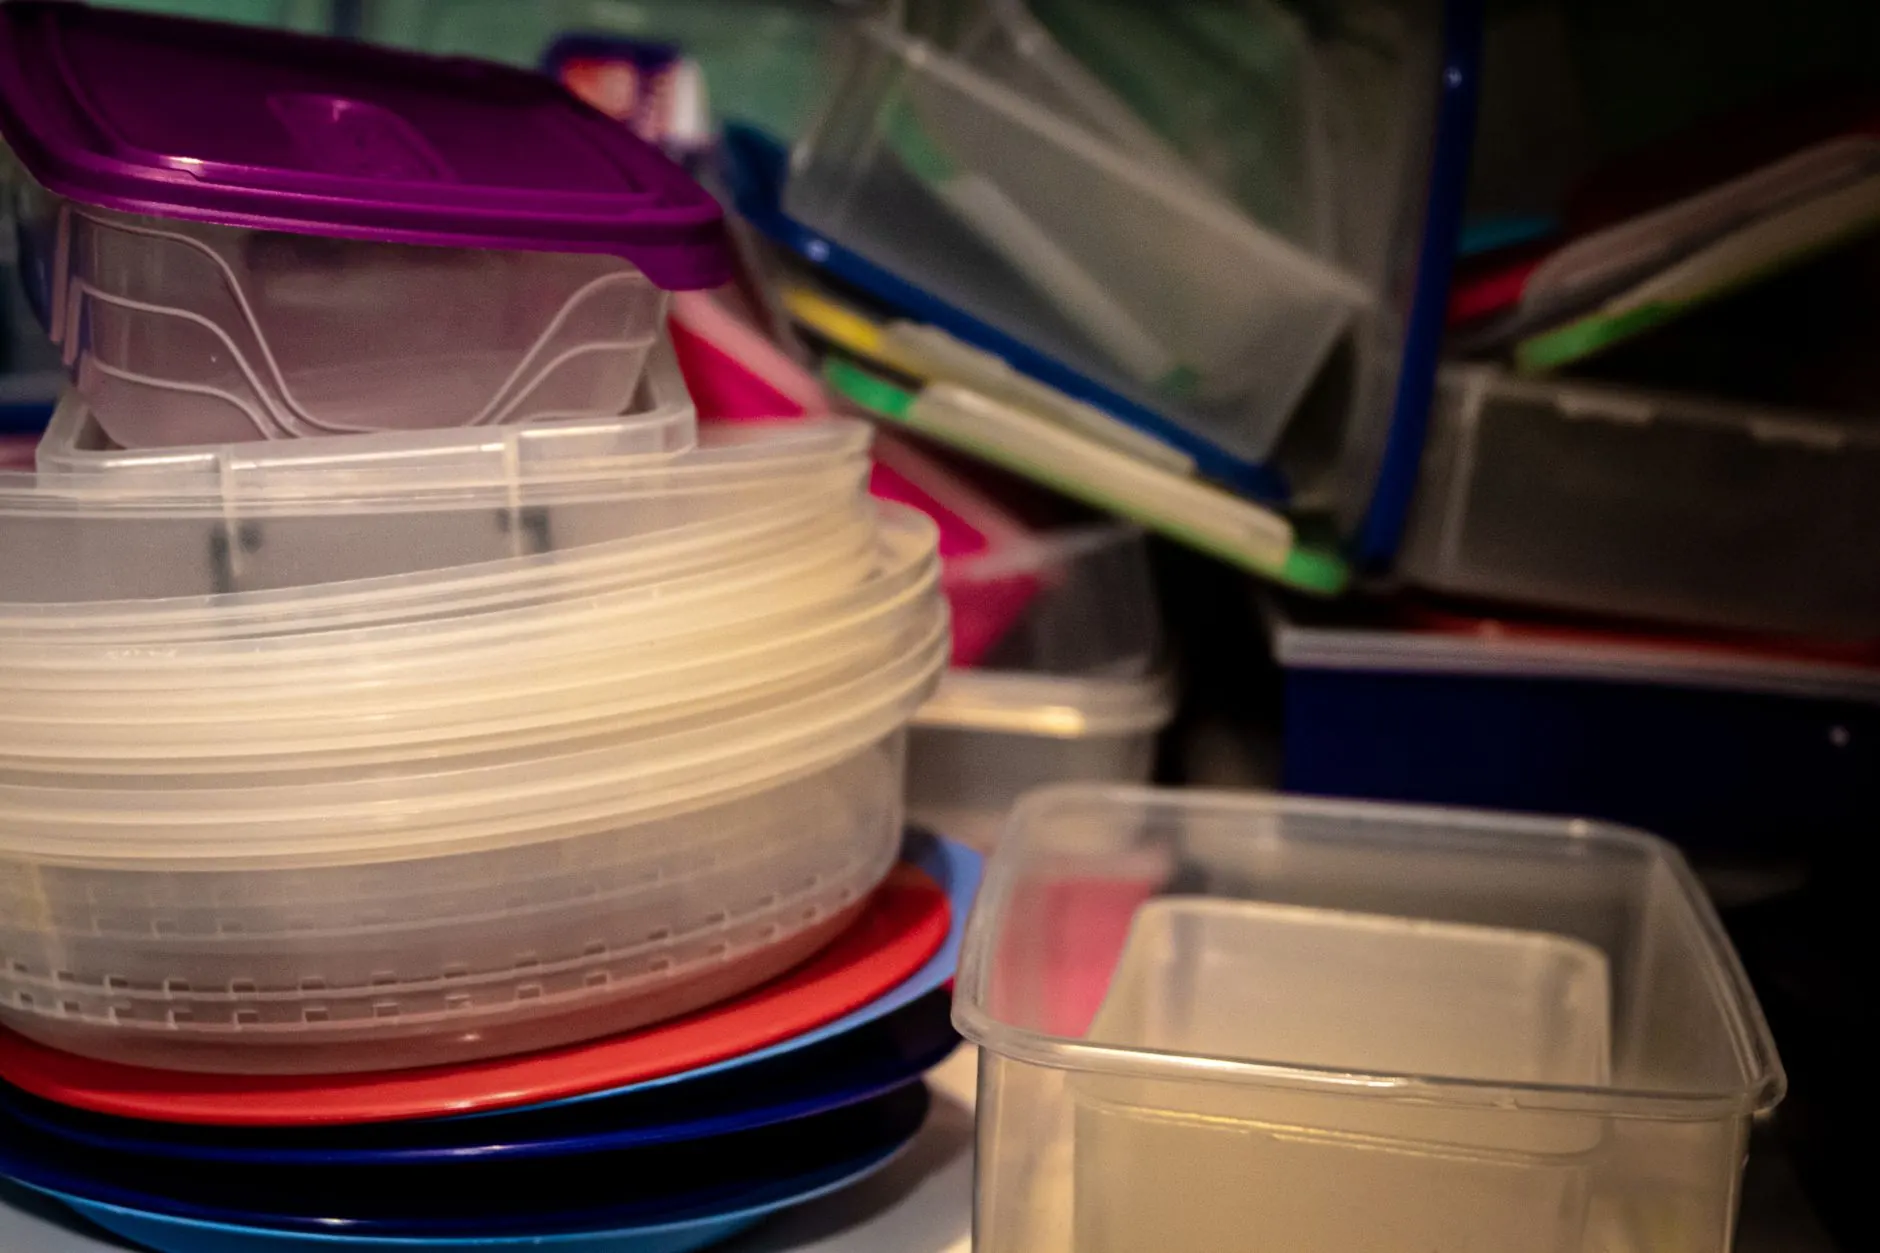
塑料制品是日用百货批发中占比最大的品类之一,涵盖收纳箱、衣架、卫浴配件、厨房用具等家居用品。2024年以来,PP(聚丙烯)和ABS树脂的现货价格波动幅度收窄,但再生料与新料的价格差从过去的800-1200元/吨扩大到1500-2000元/吨,这直接改变了批发商的选品逻辑。
过去很多采购商只看单价,现在越来越多下游客户开始询问再生料比例。欧盟《包装与包装废弃物法规》的落地预期,也让出口型家居用品订单对材料可追溯性提出了更高要求。对于国内批发商而言,这意味着需要与能提供GRS认证或材料检测报告的供应商建立更紧密的合作关系。
二、清洁用品:浓缩化与功效细分成主线
清洁用品赛道的变化比塑料制品更剧烈。传统大桶装洗洁精、洗衣液的批发增速已降至个位数,而以下两个方向在快速起量:
- 浓缩型产品:单片清洁片、浓缩洗衣凝珠的批发订单同比增长明显,物流成本可降低40%以上,仓储占用减少约60%
- 场景细分产品:厨房重油污清洁剂、浴室除霉喷雾、家电表面专用清洁湿巾等品类,在直播电商和社区团购渠道的带动下,批发需求持续走高
这给批发商的启示是:清洁用品的SKU管理需要从"大而全"转向"精准匹配渠道"。给社区超市供货和给精品家居店供货,选品逻辑完全不同。
三、供应链响应速度成为核心竞争力
日用百货批发的利润空间本就有限,库存周转每慢一周,资金成本就会吃掉相当一部分毛利。近期我们观察到,能实现"小批量、多频次"补货的供应商,在下游客户中的续单率明显更高。这要求批发商在塑料制品和清洁用品两大品类上,与工厂建立柔性生产对接机制,而不是简单压货。
以收纳类塑料制品为例,季节性需求差异大,旺季前45天就要锁定产能,但淡季又不宜大量囤货。部分同行开始采用"核心款备库存+长尾款接单生产"的混合模式,库存周转天数从60天压缩到35天左右。
上海寅捌商贸有限公司在日用百货与家居用品领域持续跟踪上游材料价格与下游渠道变化,为合作伙伴提供塑料制品、清洁用品等品类的采购参考与供应对接。供应链的竞争最终是效率的竞争,谁能更快响应终端需求,谁就能在批发环节站稳脚跟。